Kommentar
Es gibt in der französischen Haushaltspolitik offenbar noch unerschlossene Rohstoffvorkommen. Man muss nur gründlich genug suchen. Unter jedem Kopfkissen könnte schließlich noch ein Sparbuch liegen, in irgendeiner Küchenschublade eine Lebensversicherung und auf irgendeinem Konto die Rente eines Menschen, der den bemerkenswerten Fehler begangen hat, jahrzehntelang zu arbeiten und anschließend nicht rechtzeitig zu verarmen.
Nun also die Rentner.
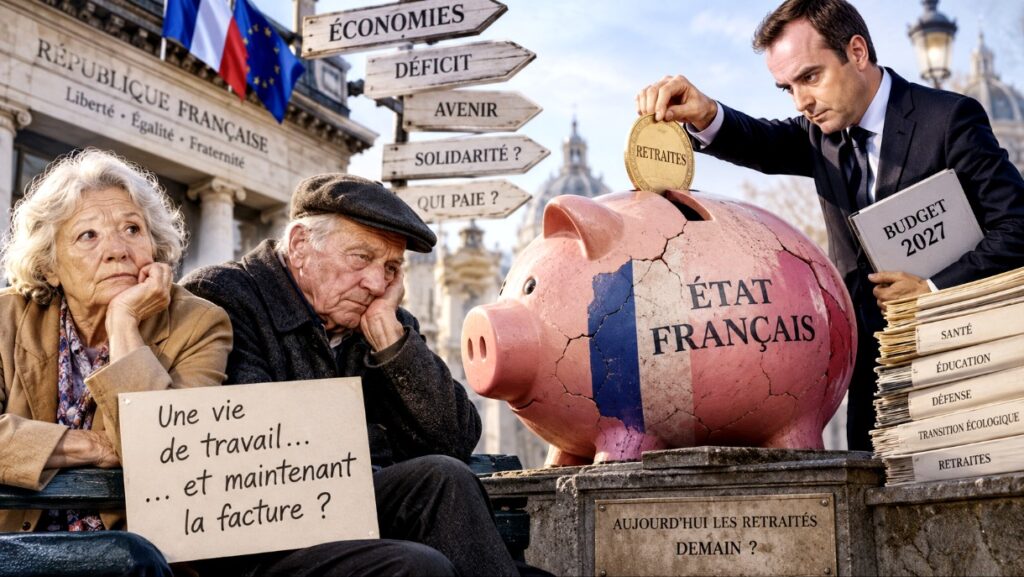
Bei der Vorbereitung des französischen Haushalts für 2027 wird darüber diskutiert, auch Pensionäre stärker an der Sanierung der Staatsfinanzen zu beteiligen. Wirtschaftsminister Roland Lescure spricht von einem Konsolidierungsbedarf von ungefähr 30 Milliarden Euro. Ministerpräsident Sébastien Lecornu hat eine Debatte darüber eröffnet, welchen Beitrag Rentner leisten könnten. Dabei geht es unter anderem um eine geringere Anpassung bestimmter Pensionen an die Inflation und um den steuerlichen Abschlag von 10 Prozent auf Renteneinkünfte. Beschlossen ist bislang nichts.
Das muss man betonen. Denn zwischen einer diskutierten Maßnahme und einem Gesetz liegt in Frankreich bekanntlich noch das Parlament – und gelegentlich ein politisches Minenfeld.
Das Sparschwein mit grauen Haaren
Die politische Logik besitzt durchaus eine gewisse Eleganz: Wenn der Staat jahrzehntelang mehr ausgibt, als er einnimmt, muss irgendwann jemand die Differenz begleichen.
Und wer wäre dafür geeigneter als jene Menschen, die ihre beruflichen Entscheidungen vor dreißig oder vierzig Jahren getroffen haben und deren Möglichkeiten, heute noch einmal schnell eine Karriere als Unternehmensberater, KI-Spezialist oder Investmentbanker zu beginnen, überschaubar sein dürften?
Frankreichs Haushaltslage liefert allerdings einen ernsten Hintergrund für diese Debatte. Das Staatsdefizit betrug 2025 nach Angaben des Statistikamtes Insee 152,5 Milliarden Euro oder 5,1 Prozent des Bruttoinlandprodukts. Die Staatsverschuldung erreichte Ende 2025 rund 115,7 Prozent der Wirtschaftsleistung. Die öffentlichen Ausgaben lagen bei 57,2 Prozent des BIP.
Das sind keine erfundenen Probleme und keine buchhalterischen Petitessen.
Nur bleibt die interessante Frage, wie aus einem über Jahrzehnte entstandenen strukturellen Problem plötzlich eine Rechnung wird, auf der unter anderem die Adresse der Rentner steht.
Ein Prozent weniger Würde geht doch noch
Besonders elegant funktioniert eine mögliche teilweise Nichtanpassung der Renten an die Inflation.
Man kürzt die Rente schließlich nicht.
Nein.
Man lässt lediglich die Preise schneller steigen als die Pension.
Das ist sprachlich ein bedeutender Unterschied. Auf dem Konto weniger.
Der französische Staat kann dann mit bestem Gewissen erklären, er habe niemandem einen Euro weggenommen. Dass sich der betreffende Euro im Supermarkt, beim Heizen oder bei Dienstleistungen inzwischen weniger leisten kann, fällt in die Zuständigkeit der Mathematik.
Le Monde berichtete bereits im August, dass die Regierung für höhere Pensionen eine schwächere Anpassung an die Inflation prüft. Zugleich betont die Regierung, kleinere Renten schützen zu wollen. Noch handelt es sich ausdrücklich um Arbeitshypothesen.
Diese Unterscheidung ist wichtig. Denn „die Rentner“ sind keine homogene wohlhabende Bevölkerungsgruppe. Zwischen einer kleinen Pension und einem Haushalt mit hohen Renteneinkünften und beträchtlichem Vermögen liegen ökonomische Welten.
Genau deshalb entscheidet sich die soziale Wirkung einer solchen Reform nicht an der Überschrift, sondern an Schwellenwerten und Ausnahmen.
Dann wäre da noch dieser verdächtige Steuerabschlag
Ein weiteres Objekt staatlicher Neugier ist der steuerliche Abschlag von 10 Prozent auf Pensionen und Renten.
Dieser Abschlag existiert tatsächlich. Die französische Finanzverwaltung berücksichtigt ihn automatisch; er ist nach unten und oben begrenzt. Für die 2026 geltenden Angaben nennt der staatliche Informationsdienst Service-Public einen Mindestbetrag von 454 Euro je Pensionär und einen Höchstbetrag von 4.439 Euro je Steuerhaushalt.
Auch über eine Veränderung dieses Instruments wird im Zusammenhang mit dem Haushalt 2027 gesprochen. Le Monde berichtete, Lecornu neige eher zu einer dauerhafteren Änderung dieses Abschlags als zu einem pauschalen Einfrieren kleiner Renten.
Man kann die dahinterstehende finanzpolitische Frage durchaus stellen: Warum sollte eine steuerliche Begünstigung allein aufgrund des Rentnerstatus dauerhaft unveränderlich sein?
Man sollte dann allerdings ebenso offen über die andere Seite sprechen: Für Betroffene handelt es sich nicht um eine akademische „Bereinigung einer Steuervergünstigung“, sondern gegebenenfalls um eine höhere Einkommensteuer.
Der französische Haushalt liebt wie jeder Staatshaushalt Vokabeln, die Schmerzen in Verwaltungsprosa verwandeln.
Jahrzehnte der Defizite – Rechnung bitte an Tisch 67
Das eigentliche Problem reicht deshalb tiefer.
Frankreichs heutige Verschuldung ist nicht 2026 vom Himmel gefallen. Ende 2022 betrug die Staatsschuld bereits 111,4 Prozent des BIP. 2023 waren es 109,5 Prozent, 2024 dann 112,6 Prozent und Ende 2025 etwa 115,7 Prozent.
Eine Gesellschaft hat also über Jahre politische Entscheidungen über Steuern, Sozialleistungen, Staatsausgaben, Krisenhilfen, Investitionen und öffentliche Dienstleistungen getroffen. Regierungen unterschiedlicher Zusammensetzung haben daran mitgewirkt. Unternehmen, Arbeitnehmer, Rentner und andere Gruppen haben zugleich von unterschiedlichen Teilen dieses Systems profitiert und es finanziert.
Die Schuld einem einzelnen gesellschaftlichen Milieu zuzuschreiben wäre deshalb zu einfach.
Aber ebenso bequem wäre es, die Verteilungsfrage gar nicht zu stellen.
Denn Haushaltskonsolidierung ist niemals nur Buchhaltung. Hinter jedem eingesparten Milliardenbetrag steht jemand, dessen Einkommen sinkt, dessen Steuer steigt, dessen Leistung gekürzt oder dessen öffentliche Dienstleistung schlechter finanziert wird.
Die interessante politische Frage lautet daher nicht, ob jemand bezahlen muss.
Sondern: wer – und nach welchem Prinzip?
Währenddessen wird bei Unternehmen entlastet
Die Debatte erhält zusätzliche Brisanz durch eine andere Entscheidung der Regierung. Lecornu kündigte Anfang September an, die außerordentliche Steuerbelastung sehr großer Unternehmen 2027 reduzieren zu wollen. Sie soll zwar nicht vollständig verschwinden, aber sinken. Die Regierung begründet dies mit Investitionen, Wachstum und steuerlicher Planungssicherheit.
Auch dafür gibt es ein wirtschaftspolitisches Argument. Hohe Unternehmenssteuern können Investitionsentscheidungen beeinflussen.
Politisch entsteht jedoch ein bemerkenswerter Kontrast: Während über Entlastungen für große Unternehmen gesprochen wird, wird gleichzeitig geprüft, welchen zusätzlichen Beitrag Rentner zur Haushaltskonsolidierung leisten könnten.
Das bedeutet nicht automatisch, dass die eine Maßnahme falsch und die andere richtig ist.
Es bedeutet aber, dass der Staat erklären muss, nach welchem Maßstab Belastungen verteilt werden.
„Alle müssen ihren Beitrag leisten“ klingt schließlich erheblich überzeugender, wenn anschließend tatsächlich alle gemeint sind.
Frankreich steht damit vor einer Debatte, die weit über ein paar Milliarden Euro hinausgeht. Sie handelt von Generationengerechtigkeit, Leistungsfähigkeit und der Frage, wie weit erworbene soziale Ansprüche geschützt werden sollen, wenn ein hoch verschuldeter Staat seine Finanzen ordnen muss.
Und vielleicht liegt genau darin die eigentliche Ironie.
Ein Staat kann jahrzehntelang Defizite anhäufen, komplizierte Steuerregeln schaffen, Ausgabenprogramme beschließen und notwendige Reformen vertagen. Irgendwann aber entdeckt die Haushaltspolitik eine überraschend einfache Wahrheit: Geld wächst nicht auf Bäumen.
Zum Glück wachsen irgendwo noch Rentner.
Zumindest solange ihre Kaufkraft reicht.
Andreas M. Brucker